В ночь с 13 на 14 апреля 2026 года на глобальном нефтяном рынке произошёл очередной драматичный эпизод. Введение ВМС США морской блокады Ормузского пролива спровоцировало скачкообразный рост котировок российской экспортной нефти Urals на 20% — до $115 за баррель. Данное ценовое движение является не технической коррекцией, а фундаментальной переоценкой рынком премии за геополитический риск и структурного дефицита средне-сернистых сортов нефти.
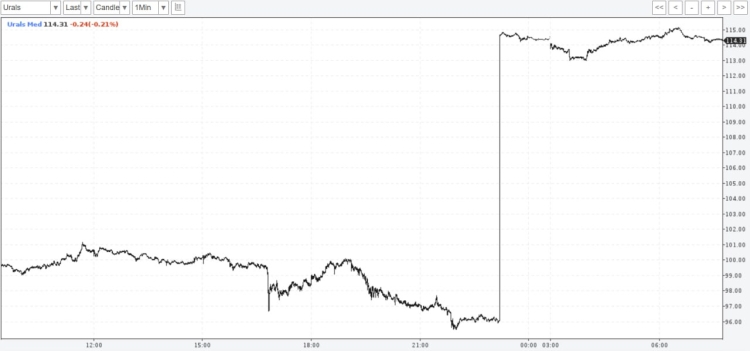
Анатомия ценового скачка: от дисконта к премии
- Количественные параметры движения
Согласно данным торговых терминалов, вечером 13 апреля (23:15 МСК) котировки Urals совершили вертикальный взлёт с отметки $96 до $114,5 за баррель в течение шести минут. Утренняя сессия 14 апреля зафиксировала стабилизацию цены в диапазоне $114,3–115,1 за баррель, что вывело российский сорт на позицию самого дорогого в глобальном бенчмарке.
Критически важно отметить асинхронность движения: эталонная североморская смесь Brent не продемонстрировала сопоставимой волатильности в указанный временной интервал. Это свидетельствует о том, что рынок дифференцирует риски по сортам нефти, а не просто закладывает универсальную "военную премию" в широкий индекс.
- Механизм ценообразования: почему Urals обошёл Brent
Традиционно Urals торгуется с дисконтом к Brent. Ещё в марте 2026 года спред составлял минус $26,8 за баррель. Однако к началу апреля дисконт сузился до $7,75, а непосредственно перед блокадой, по данным Argus Media, российская нефть уже торговалась по $116,05 — максимум за 13 лет.
Ключевым драйвером реверса спреда стал структурный дефицит средне-сернистых сортов (medium-sour), к которым относится Urals. Блокада Ормузского пролива (20% мирового трафика нефти) физически заблокировала поставки прямых конкурентов Urals по качественным характеристикам: Iraqi Basrah Medium, Kuwait Export Crude, Saudi Arab Medium и Iranian Heavy. Азиатские НПЗ, особенно индийские и китайские, технологически заточенные под переработку именно средне-сернистой корзины, столкнулись с критическим дефицитом сырья.
Индийские НПЗ, исторически полагавшиеся на ближневосточные поставки, после введения блокады были вынуждены экстренно наращивать закупки Urals. По данным трейдеров, спотовые партии Urals уходили в Индию с премией $6,1 к Brent против $3,9 двумя неделями ранее. Премия, а не дисконт — маркер фундаментального дефицита и панического спроса.
Ормузский пролив: география кризиса и двойная блокада
- Конфигурация морской блокады
По состоянию на 14 апреля 2026 года в акватории Ормузского пролива сложилась беспрецедентная ситуация двухконтурной блокады:
- Контур 1 (США): ВМС США объявили зону ограничения доступа для всех судов, следующих в иранские порты или из них. Под блокирующий режим подпадают иранские порты Персидского залива, Оманского залива и Аравийского моря к востоку от пролива. Центральное командование ВС США (CENTCOM) уведомило, что любое судно без авторизации "подлежит перехвату, изменению курса и захвату".
- Контур 2 (Иран/КСИР): Корпус стражей исламской революции сохраняет физический контроль над судоходными путями между островами Кешм и Ларак — единственным безопасным фарватером для прохода танкеров. Иранские силы уже пресекли попытку двух супертанкеров ВМС США войти в пролив 12 апреля.
Фактически пролив закрыт для коммерческого судоходства в обоих направлениях. Танкеры с ближневосточной нефтью не могут покинуть Персидский залив, порожний тоннаж не может войти.
Объём выпадающих поставок
Через Ормузский пролив в обычное время ежедневно проходит порядка 17-20 млн баррелей нефти и конденсата, что эквивалентно примерно пятой части глобального потребления. В структуре поставок преобладают средне-сернистые сорта нефти стран Персидского залива — прямые субституты Urals.
По оценкам отраслевых аналитиков, текущий шок предложения превышает по масштабу последствия нефтяного эмбарго 1973 года, иранской революции 1979-го и вторжения Ирака в Кувейт 1990 года вместе взятые. Отличие ситуации 2026 года — отсутствие свободных производственных мощностей (spare capacity) у стран ОПЕК+, способных компенсировать выпадающие объёмы.
Фундаментальные факторы поддержки высоких цен Urals
- Переориентация азиатского спроса
Китай и Индия — два крупнейших импортёра нефти в Азии — в условиях закрытия Ормузского пролива вынуждены перенаправлять закупки на альтернативные источники. Поставки Urals в Китай уже в феврале 2026 года достигли рекордных 2,1 млн баррелей в сутки. Индийский импорт в марте, после получения временного разрешения США на приём российских грузов, отгруженных до 12 марта, приблизился к историческому пику в 2,06 млн баррелей в сутки.
Ключевой нюанс: американская лицензия, позволившая Индии легально принять "зависшие" в море российские танкеры, истекает 11 апреля 2026 года. Дальнейшие закупки будут зависеть от позиции OFAC (Office of Foreign Assets Control). Однако в условиях физического дефицита нефти прагматические соображения энергобезопасности, вероятно, возобладают над санкционной дисциплиной.
- Сжатие дисконта и бюджетный эффект для РФ
Российский федеральный бюджет на 2026 год свёрстан исходя из базовой цены Urals $59 за баррель. При текущих котировках $114-115 за баррель бюджет получает двукратное превышение ценового ориентира, что генерирует значительный профицит нефтегазовых доходов.
Однако существуют структурные ограничения монетизации ценовой конъюнктуры:
1. Логистические ограничения: Украинские удары БПЛА по портовой инфраструктуре Усть-Луги и Приморска, на которые приходится ~40% экспортной мощности РФ, периодически снижают пропускную способность балтийского экспортного коридора.
2. Потолок транспортных мощностей: Флот "теневых" танкеров (shadow fleet), обслуживающий российский экспорт, имеет конечную ёмкость. Расширение поставок упирается в доступность тоннажа, особенно Aframax и Suezmax классов, ставки фрахта на которые уже демонстрируют устойчивый рост.
3. Санкционные ограничения на платежи и страхование: Индийские банки продолжают балансировать между дирхамовой, юаневой и рупиевой расчётными схемами, каждая из которых несёт транзакционные издержки и комплаенс-риски.
Макроэкономические последствия и сценарии развития
- Глобальный инфляционный импульс
Скачок нефтяных котировок выше $100 за баррель (Brent ~$102, WTI ~$104) транслируется в рост издержек по всей цепочке добавленной стоимости :
- Транспортные расходы и логистика
- Нефтехимическое сырьё
- Стоимость авиатоплива (Jet A1)
- Цены на удобрения (аммиак, карбамид)
Центральные банки крупнейших экономик, ещё не завершившие цикл борьбы с пост-пандемической инфляцией, могут быть вынуждены возобновить повышение ставок, что окажет дополнительное давление на глобальный экономический рост.