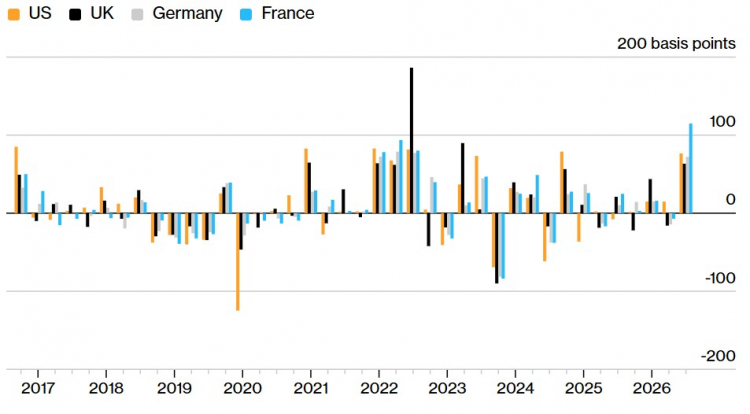
Мировые государственные облигации завершают третий квартал 2026 года с наихудшим результатом с конца 2024 года. Индекс Bloomberg Global Treasury Index снизился на 2,1% с июня — это самое значительное квартальное падение с трёхмесячного периода, последовавшего за переизбранием Дональда Трампа на пост президента США, когда инвесторы готовились к масштабному фискальному стимулированию. Совокупные потери мирового долгового рынка с начала года достигли 2,4% на фоне роста доходности, приближающейся к 4% — уровню, не наблюдавшемуся почти два десятилетия.
Ключевой драйвер: нефть выше $100 и возвращение инфляционных рисков
Центральным фактором давления на долговые рынки стало возобновление роста цен на энергоносители. Котировки нефти марки Brent вновь превысили отметку $100 за баррель, что связано с продолжением конфликта на Ближнем Востоке и неопределённостью вокруг Ормузского пролива. По оценкам Capital Economics, устойчивая цена нефти на уровне $100 за баррель способна добавить 0,6–0,7 процентного пункта к глобальной инфляции.
Дополнительное давление оказывает так называемая «чипфляция» — рост цен, связанный с бумом капитальных затрат на инфраструктуру искусственного интеллекта, а также устойчивость американской экономики, демонстрирующей неожиданную сопротивляемость. Индекс деловой активности S&P Global Composite PMI в сентябре указал на ускорение активности как в США, так и в еврозоне, несмотря на рост энергетических издержек.
Экстремальные уровни доходности: США и Япония
Американский рынок казначейских облигаций, крупнейший в мире с объёмом эмиссии в обращении около $32 трлн, стал эпицентром распродажи. Доходность 30-летних Treasuries во вторник превысила 5,61%, достигнув уровня, последний раз наблюдавшегося в июне 2002 года. Рост доходности продолжался шесть торговых сессий подряд. Доходность 10-летних облигаций поднялась до 5,28% — максимума с 2007 года, а двухлетние приблизились к 5%.
Давление на длинный конец кривой усиливается значительным объёмом корпоративных заимствований. В частности, Paramount Skydance инициировала размещение инвестиционного уровня в рамках синдицированного пакета на $52 млрд для приобретения Warner Bros. Discovery, планируя привлечь около $32 млрд. Аналитики Citigroup характеризуют текущую ситуацию на рынке Treasuries как «забастовку покупателей», а стратеги TD Securities отмечают, что «болевая торговля» может продолжиться до разрешения ближневосточного конфликта.
Японские государственные облигации также испытали давление: доходность 10-летних JGB выросла на 100 базисных пунктов за квартал.
Франция: новый эпицентр европейской долговой напряжённости
Наиболее драматичная ситуация сложилась на французском долговом рынке. Доходность 10-летних OAT выросла на 1,15 процентного пункта до 4,8% — худший квартальный показатель как минимум с момента введения евро в 1999 году. Рост доходности французских облигаций стал самым значительным среди стран G7 с момента начала иранской войны, поднявшись с 3,2% до пост-2008 максимума выше 4,8%.
Спред между доходностью французских OAT и немецких Bund впервые с 2012 года превысил 120 базисных пунктов, что сигнализирует о растущей обеспокоенности инвесторов устойчивостью французских государственных финансов. Франция впервые в современной истории платит за заимствования больше, чем Италия — традиционный «долговой аутсайдер» еврозоны — со спредом около 0,2 процентного пункта.
Агентство Scope понизило рейтинг Франции с AA- до A+ 29 сентября, сославшись на «продолжающееся ухудшение фискальных перспектив, характеризующееся устойчиво высокими дефицитами, растущими процентными расходами и увеличивающимся долговым бременем». Государственный долг Франции достиг 118% ВВП, а годовой дефицит в 5% ВВП продолжает расти.
Политическая неопределённость в преддверии президентских выборов в апреле 2027 года усугубляет ситуацию. Управляющий активами Vanguard, под управлением которого находится $12 трлн, охарактеризовал Францию как «долгосрочного ухудшающегося заёмщика» (long-term degrading credit) и предупредил, что расширение спреда с Германией до 1,5 процентного пункта является «сильной возможностью» при дальнейшем ухудшении фискальной ситуации. Французское долговое агентство планирует разместить рекордные €340 млрд в 2026 году.
Синхронное ужесточение денежно-кредитной политики
Реакция центральных банков на возобновление инфляционного давления носит скоординированный характер. За последние три месяца повысили ставки центральные банки Австралии, Европейского союза, Японии, Норвегии и США.
Резервный банк Австралии 29 сентября повысил ставку на 25 базисных пунктов до 4,60% — 15-летнего максимума. Это четвёртое повышение в 2026 году после аналогичных шагов в феврале, марте и мае.
Банк Японии 18 сентября повысил ключевую ставку на 25 базисных пунктов до 1,25% — самого высокого уровня с апреля 1995 года. DBS Bank прогнозирует дальнейшее повышение до 1,50% к середине 2027 года.
Банк Норвегии 24 сентября повысил ставку на 25 базисных пунктов до 4,5%, продолжив цикл ужесточения, начатый в мае.
На денежных рынках полностью учтены три дополнительных повышения ставок со стороны Федеральной резервной системы и Европейского центрального банка в течение следующего года. ING пересмотрел свои прогнозы и теперь ожидает повышения ставок обоими центральными банками в декабре 2026 года, а также прогнозирует, что доходность 10-летних Treasuries завершит год выше 5%. Morgan Stanley ожидает, что терминальная ставка ФРС достигнет диапазона 4,25–4,50% после повышений в декабре и марте 2027 года.
 Источник: Bloomberg
Прогнозы и рыночные ожидания
Глобальный стратег Rabobank Майкл Эвери охарактеризовал ситуацию следующим образом: «Третий квартал не просто развеял надежды на „снижение процентных ставок на длительный срок“, а буквально подлил в них масла дефицита и поджёг». Эвери отмечает, что ключевой вопрос сейчас заключается в том, сколько ещё повышений ставок ожидается, и предупреждает о сохранении геополитической напряжённости, волатильности, связанной с ИИ, и торговых трений между ЕС и Китаем в четвёртом квартале.
Аналитики RBC Capital Markets во главе с Питером Шаффриком отмечают, что «дальнейшее расширение спредов в Европе вероятно даже без дополнительных энергетических шоков». Шафрик подчёркивает глобальный характер факторов, толкающих доходности вверх: «Это глобальная история».
Сезонный фактор также играет против рынка облигаций: за последнее десятилетие Treasuries демонстрировали медианный убыток 0,9% в сентябре, за которым следовал убыток 0,7% в октябре. Стратег State Street Investment Management Масахико Лу отмечает, что «сезонный тест» для Treasuries обычно наступает в октябре, когда предложение облигаций растёт, а инвесторы возвращаются после летнего затишья.
Выводы и заключение
Текущий квартал стал переломным моментом для мирового рынка долгового капитала. Комбинация нефтяного шока, устойчивой инфляции, масштабных фискальных дефицитов и синхронного ужесточения денежно-кредитной политики ведущими центральными банками создала среду, в которой долгосрочные облигации перестали выполнять функцию защитного актива. Ситуация во Франции, где доходность достигла пост-2008 максимумов, а спред к Bund превысил уровни долгового кризиса еврозоны 2012 года, становится индикатором более широких рисков для европейского долгового рынка. В условиях, когда рынки закладывают дальнейшее повышение ставок, а нефть остаётся выше $100, перспективы четвёртого квартала не внушают оптимизма держателям облигаций.