Государственный долг Великобритании впервые в истории превысил символическую отметку в £3 трлн ($4,01 трлн) после того, как правительство заняло в первом полугодии 2026/27 финансового года больше, чем прогнозировалось. Данные Управления национальной статистики (ONS), опубликованные 21 октября, фиксируют превышение порога в £3 трлн по показателю чистого долга государственного сектора (public sector net debt, PSND) и подчёркивают масштаб вызова, с которым сталкивается канцлер казначейства Джон Хили при представлении своего первого бюджета 28 октября.
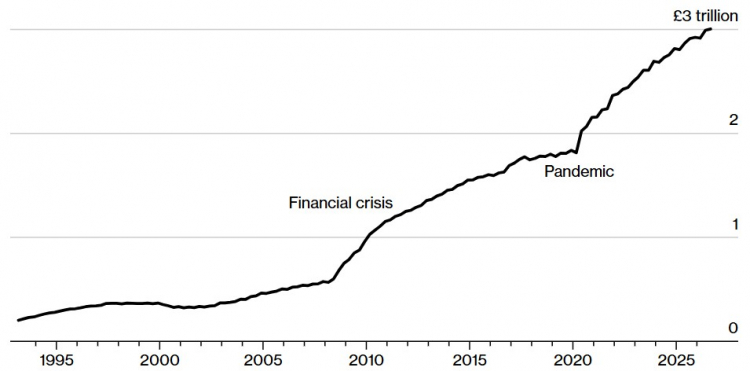 Динамика изменения британского государственного долга. Источник: Bloomberg
Хронология и фискальный фон
Публикация ONS стала последним крупным статистическим релизом перед осенним бюджетом. Чистый долг государственного сектора, исключая банки государственного сектора, оставался чуть ниже £3 трлн по итогам августа, однако уже тогда составлял 93,8% ВВП — уровень, последний раз наблюдавшийся в начале 1960-х годов. К концу сентября порог был преодолён. При этом ONS отмечает, что в пропорциональном выражении долг оказался ниже, чем годом ранее: инфляционный рост номинального ВВП частично «разбавил» долговую нагрузку, хотя абсолютный показатель достиг исторического максимума.
Дефицит бюджета за апрель—сентябрь 2026 года составил £97,8 млрд — на £6 млрд больше мартовского прогноза Управления по бюджетной ответственности (OBR), составлявшего £91,8 млрд. Заимствования только в сентябре достигли £24,5 млрд, превысив как прогноз OBR, так и дефицит годичной давности (£22,8 млрд); консенсус-прогноз экономистов, опрошенных Reuters, предполагал £23,85 млрд. Сентябрьский показатель стал вторым по величине за всю историю наблюдений после сентября 2020 года (без корректировки на инфляцию): расходы выросли на £6,7 млрд год к году до £123,8 млрд, тогда как доходы увеличились лишь на £4,9 млрд до £99,3 млрд. Совокупный дефицит за апрель—август был пересмотрен в сторону повышения и составил £77,3 млрд — на £8,1 млрд выше прогноза OBR для этого этапа финансового года.
Стоимость обслуживания долга и реакция рынка
Ключевым фактором ухудшения фискальной траектории стала стоимость обслуживания долга. Расходы на процентные платежи превышают £110 млрд в год — сумма, сопоставимая с бюджетом отдельных крупных статей государственных расходов и не обеспечивающая финансирования ни одной публичной услуги. По оценке OBR, в 2025/26 процентные расходы по методологии OBR составляли £109,7 млрд, а к 2030/31 прогнозируется их рост до £137,1 млрд; процентные платежи являются второй по величине статьёй государственных расходов после социальных выплат. По данным Института государственной политики (IPPR), доля процентных платежей в доходах бюджета может удвоиться с текущих 10% до 20% к 2075 году.
Рыночная конъюнктура усиливает давление. Доходность 30-летних британских государственных облигаций в начале октября впервые с 1998 года превысила 6%, а доходность 10-летних бумаг находится на уровне около 5,5% — одном из самых высоких среди развитых рынков. По оценке Resolution Foundation, каждые дополнительные £10 млрд заимствований добавляют около £500 млн к годовым процентным расходам. С учётом того, что около четверти долга привязано к банковской ставке (через резервы центрального банка), а 23,9% портфеля составляют индексируемые государственные облигации — самая высокая доля в G7 — чувствительность бюджета к процентным и инфляционным шокам остаётся повышенной.
Бюджетные правила и фискальное пространство
Бюджетный маневр Джона Хили ограничен жёсткими фискальными правилами. Основное «правило стабильности» требует, чтобы текущий бюджет (доходы минус текущие расходы) был сведён с профицитом к 2029/30 году; с 2029/30 года, когда этот год станет третьим годом скользящего прогнозного периода, текущий бюджет должен оставаться сбалансированным или профицитным. Наследуемое фискальное пространство оценивалось в £23,6 млрд, однако рост доходностей государственных облигаций и инфляция сократили его примерно вдвое. По сообщениям, Казначейство рассматривает возможность сознательного поддержания буфера на уровне около £15–16 млрд — ниже исторических норм, но достаточного для сохранения доверия рынков.
Политические ограничения сужают набор доступных инструментов. Основные ставки подоходного налога, взносов национального страхования (NIC), корпоративного налога и НДС исключены из рассмотрения; пороги заморожены. Ожидается, что канцлер откажется от повышения налога на прирост капитала (CGT), сделав ставку на стимулирование роста и инвестиций, и вместо этого обратится к налогообложению банковского сектора для закрытия доходной части бюджета. Премьер-министр Энди Бёрнем подтвердил приверженность предвыборным обязательствам по налоговым ставкам, что дополнительно ограничивает пространство для масштабной фискальной консолидации.
Выводы для делового сообщества
Сентябрьские данные ONS формируют однозначный фон для бюджета 28 октября: превышение порога в £3 трлн является не технической вехой, а сигналом о структурном характере фискального давления. Ключевые параметры, которые будут определять реакцию рынков, — это итоговый размер фискального буфера, распределение бремени консолидации между капиталом и доходными статьями, а также траектория доходностей государственных облигаций после объявления бюджета. Для компаний, чувствительных к стоимости заимствований и налоговой определённости, принципиально важным остаётся сценарий, при котором Казначейство предпочтёт «покупать пространство» мерами с ограниченным фискальным эффектом, откладывая структурные решения на 2027 год; такой сценарий сохраняет риск повторного выхода на рынок с новым раундом повышений в случае ухудшения прогноза OBR или дальнейшего роста глобальных процентных ставок.