События пятницы, 15 мая 2026 года, зафиксировали классическую модель бегства от риска, спровоцированную инфляционным шоком. Ключевым триггером стала неспособность лидеров США и Китая найти выход из иранского кризиса, что привело к взлёту нефтяных котировок и спровоцировало глобальную распродажу долговых бумаг сообщает Bloomberg. Рост доходностей, в свою очередь, ударил по мультипликаторам акций роста, обнажив узость рыночного ралли, которое последние семь недель держалось исключительно на AI-эйфории.
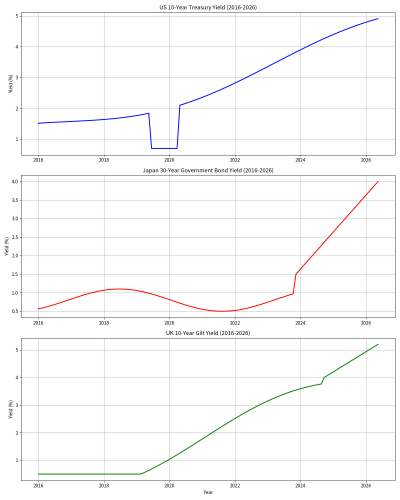
График изменения доходности казначейских облигаций США, Японии, Великобритании
Геополитический детонатор: Ормузский провал
Центральным событием дня стал безрезультатный саммит Дональда Трампа и Си Цзиньпина в Пекине. Президент США открыто заявил, что не просил китайского лидера давить на Иран для разблокировки пролива, а в ответ от МИД КНР последовало лишь дежурное заявление о необходимости скорейшего открытия водной артерии
Рынок интерпретировал это как провал дипломатического трека. Ормузский пролив, через который проходит около пятой части мировых поставок нефти и СПГ, де-факто остаётся парализованным Goldman Sachs к этому моменту уже оценивал сокращение глобальных запасов сырья почти в 500 млн баррелей, прогнозируя их истощение ещё на 1 млрд баррелей к июню.
Реакция нефтяного рынка последовала незамедлительно:
- WTI подорожала на 4,2%, пробив отметку $105,42 за баррель ;
- Brent вырос на 3,35%, достигнув $109,26
Инфляционная спираль: от энергоносителей к монетарной политике
Скачок нефтяных цен наложился на двойной удар вышедших ранее данных по инфляции в США за апрель, зафиксировавших резкий рост потребительских и оптовых цен. На этом фоне доходности облигаций по всему миру начали закладывать сценарий возврата центробанков к повышению ставок :
- США: Доходность 10-летних UST выросла на 13,8 б.п. до 4,597% (максимум за 11,75 месяца), 30-летних — на 10,9 б.п. до 5,122%
- Великобритания: Доходность 30-летних гилтов достигла 5,822%, максимума с 1998 года
- Япония: Доходность 30-летних JGB впервые в истории достигла 4%
Вероятность ужесточения политики ФРС резко возросла. Согласно данным CME FedWatch, рынок начал закладывать 38,8% вероятности повышения ставки на 25 б.п. до конца года против менее 14% неделей ранее Эта переоценка стала первым стресс-тестом для нового главы ФРС Кевина Уорша, официально вступающего в должность 16 мая
Рынок акций: коррекция под прикрытием ралли
Индекс S&P 500 упал на 1,24% до отметки 7 408,50, Nasdaq Composite потерял 1,54% Основной удар принял на себя технологический сектор — доходности выше 4,5% делают дисконтирование будущих прибылей менее привлекательным Банковские и сырьевые бумаги чувствовали себя лучше благодаря росту ставок и нефтяных цен.
Ситуацию усугубил неожиданно сильный макродата-сюрприз: производственный индекс Empire State взлетел до 4-летнего максимума 19,6, а промышленное производство показало самый большой рост за 14 месяцев (+0,6%) "Хорошие новости" в данном контексте сработали как плохие, усилив аргументацию ястребов.
Однако внешняя картина рынка оставалась противоречивой. К 16 мая индекс S&P 500 завершил седьмую неделю роста подряд — самую длительную серию с конца 2023 года За этой ширмой скрывалась критическая уязвимость: рост сконцентрирован в нескольких IT-гигантах, тогда как восемь из одиннадцати секторов S&P 500 снижались по итогам месяца По данным Bloomberg Intelligence, без техсектора прибыль S&P 500 росла лишь на 3% — худший показатель за два года.
Британский кризис: двойной удар
Положение Великобритании уникально тем, что к глобальному сырьевому шоку добавился острый внутренний политический кризис. Борьба за лидерство внутри Лейбористской партии и неопределённость вокруг премьерства Кира Стармера поставили под вопрос фискальную дисциплину В результате рынок гилтов испытал исторический разгром: 20- и 30-летние бумаги достигли пиковых значений с 1998 года на фоне двойного давления — внешнего (нефть) и внутреннего (риск неконтролируемого роста госдолга)
Резюме: слом парадигмы
15 мая 2026 года зафиксировало момент, когда фондовый рынок больше не мог игнорировать сигналы долговых площадок. Ключевые развилки, определяющие ближайшее будущее, выглядят так:
1. Инфляционный фронт: Пока Ормузский пролив закрыт, бенчмарк в $105 за баррель будет подпитывать инфляционные ожидания, приближая ставку к реальному повышению.
2. Стресс-тест для ФРС: Кевину Уоршу предстоит с порога решать дилемму — бороться с инфляцией, рискуя обвалить AI-ралли, или сохранять паузу, наблюдая за разгоном цен.
3. Широта рынка: Судьба индекса зависит от способности отстающих секторов (финансы, промышленность) перехватить эстафету роста у технологических гигантов.