В 1834 году Британия всё ещё несла бремя гигантского государственного долга, накопленного за годы Наполеоновских войн, а первые волны промышленной революции начинали перекраивать общественное устройство. В тот год в королевстве действовало 90 различных налогов, включая сборы на прислугу, дилижансы, оконное стекло и сотни потребительских товаров. Многие из этих фискальных архаизмов канули в лету, однако, согласно свежему исследованию аналитического центра Tax Policy Associates, британская налоговая система вновь движется к уровню сложности поздней георгианской эпохи: за три десятилетия количество налогов удвоилось и в ближайшие годы достигнет отметки в 90 сообщает Bloomberg. Этот тренд усиливает опасения, что запутанная налоговая архитектура в сочетании с растущими административными издержками превращается в структурный тормоз экономики — именно в тот момент, когда правительство отчаянно нуждается в ускорении роста и улучшении шаткого фискального положения.
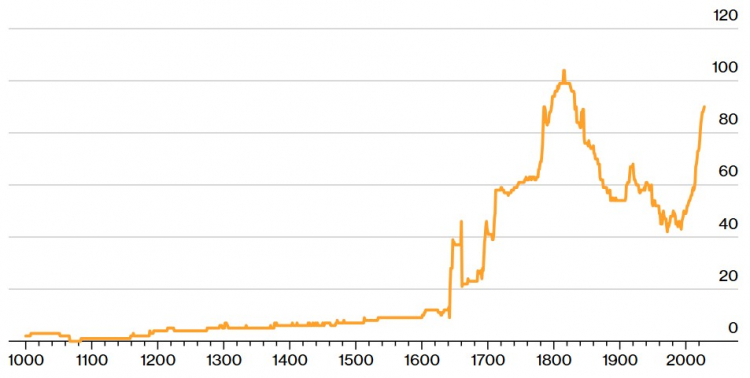 График изменения количества налогов в Британии с 1000-го года
Историческая ретроспектива: от 90 налогов при Вильгельме IV к современной мозаике
Налоговая картина Британии начала XIX века отличалась чрезвычайной пестротой. Помимо основных таможенных пошлин и акцизов, казна извлекала средства из гербовых сборов, налогов на лошадей, кареты, мужскую прислугу, пудру для париков и даже на часы. Многие из этих платежей были отменены в ходе викторианских реформ свободной торговли, и к середине XX века налоговое поле выглядело сравнительно стройным. Однако во второй половине столетия начался процесс постепенного усложнения, который резко ускорился после финансового кризиса 2008–2009 годов. По подсчётам Tax Policy Associates, с середины 1990-х годов число налогов и квазиналоговых сборов в Великобритании более чем удвоилось, и сейчас страна стоит на пороге символической планки, которой не достигала 190 лет.
Современный перечень налогов далеко ушёл от георгианской экзотики, но по критерию фрагментации и наслоения ничуть не уступает предшественнику. К традиционным подоходному налогу, корпоративному налогу, НДС, акцизам и муниципальному налогу добавились: сбор на ученичество (Apprenticeship Levy), налог на цифровые услуги (Digital Services Tax), налог на пластиковую упаковку (Plastic Packaging Tax), налог на жилищную застройку (Residential Property Developer Tax), сбор с энергокомпаний на прибыль (Energy Profits Levy), взнос в сфере здравоохранения и социального ухода (Health and Social Care Levy), кратковременно вводившийся в 2022–2023 годах, а также многочисленные экологические и регуляторные платежи, фактически обладающие налоговой природой. Если в середине 1990-х годов насчитывалось порядка 40–45 налогов и обязательных сборов, то сегодня эта цифра приближается к 85, а с учётом готовящихся инициатив правительства лейбористов — к тем самым 90, которые зафиксированы в исторических хрониках.
Природа усложнения: крадущийся рост налогового бремени
Ключевая причина усложнения лежит не в технической некомпетентности законодателя, а в политико-экономическом тупике, в котором оказалась Британия после Брексита, пандемии COVID-19 и украинского кризиса. Сменявшие друг друга правительства — сначала консервативные кабинеты 2010–2024 годов, затем лейбористский кабинет, пришедший к власти в 2024 году, — стремились увеличить доходную базу государства для финансирования растущих расходов на здравоохранение, оборону и обслуживание долга, но избегали фронтального повышения основных налогов (подоходного налога, НДС и корпоративного налога), способного вызвать резкое недовольство избирателей. Реальные располагаемые доходы домохозяйств после финансового кризиса практически не росли, и любое явное изъятие воспринималось бы как покушение на хрупкий уровень жизни.
Ответом стало введение множества узконаправленных, часто технически сложных сборов, которые позволяли извлекать дополнительные доходы из отдельных секторов, не затрагивая напрямую массового избирателя. Так появился налог на прибыль от отчуждения жилой недвижимости нерезидентами, налог на упаковку с содержанием менее 30% переработанного пластика, дополнительный налог на банки, временный сбор на энергетическую сверхприбыль и ещё десятки подобных конструкций. Каждый из них в отдельности затрагивает ограниченный круг плательщиков, однако совокупность таких микроплатежей создает исключительную фискальную мозаику, разбираться в которой вынуждены и бизнес, и бухгалтерские фирмы, и простые налогоплательщики.
Институт дипломированных бухгалтеров Англии и Уэльса (ICAEW) недавно охарактеризовал состояние системы как «прогибание под тяжестью десятилетий накопленной сложности». Профессиональное сообщество давно бьёт тревогу: расходы на налоговый комплаенс в Великобритании растут опережающими темпами. Малый и средний бизнес тратит на заполнение деклараций, расчёт налоговых обязательств и консультации суммы, сопоставимые с самыми высокими среди развитых стран. По оценкам ряда экспертов, ежегодные издержки британской экономики от избыточной сложности налоговой системы достигают десятков миллиардов фунтов, что сопоставимо с бюджетом целых государственных программ.
Фискальная ловушка: рекордное налоговое бремя при вялом росте
Проблема усугубляется тем, что рост числа налогов происходит на фоне расширения самой базы. Совокупная налоговая нагрузка (tax-to-GDP ratio) в Великобритании, по прогнозам Управления по бюджетной ответственности (OBR), в 2026/2027 финансовом году достигнет наивысшего уровня со времён Второй мировой войны — порядка 38% ВВП. Это значение само по себе не является критическим в сравнении с Францией или скандинавскими странами, но тревогу вызывает траектория: стремительный подъём от посткризисных 32–33% ВВП до почти 38% за полтора десятилетия.
Международный валютный фонд в очередном обзоре британской экономики предостерёг, что страна приближается к пределам налогооблагаемой способности, после которых дальнейшее повышение фискальной нагрузки начинает давать отрицательный эффект — угнетение деловой активности, снижение стимулов к инвестициям и, как следствие, сокращение налогооблагаемой базы. Фонд рекомендовал провести масштабную реформу, нацеленную на упрощение и расширение базы при снижении предельных ставок, однако политических предпосылок для такой реформы пока не просматривается.
Правительство лейбористов, возглавляющее кабинет с 2024 года, оказалось в особенно сложном положении. Предвыборные обещания «сбалансировать бюджет» и инвестировать в общественные услуги привели к тому, что основными мишенями для дополнительных изъятий стали компании и состоятельные граждане. Повышение ставки корпоративного налога до 25%, отмена льгот для недомицилированных резидентов (non-dom status), ужесточение налога на прирост капитала, расширение гербового сбора на дорогую недвижимость — все эти меры, по сути, являются попыткой реализовать доходную стратегию, не провоцируя широкие слои населения. Однако такие точечные решения лишь добавляют слои к и без того многоярусной системе, увеличивая административную сложность и создавая риски уклонения и налогового арбитража.
Примеры недавних наслоений
Показательной иллюстрацией усложнения служит перечень налогов и сборов, введённых в Великобритании за последние десять лет:
- Apprenticeship Levy (2017) — квазиналог на фонд оплаты труда крупных работодателей для финансирования производственного обучения. Администрируется отдельным потоком, требует детальной отчётности.
- Digital Services Tax (2020) — 2-процентный налог на выручку крупных технологических компаний (поисковые системы, соцсети, маркетплейсы), введён в ожидании глобального соглашения по Pillar One. Не гармонизирован с международными стандартами, создаёт двойное налогообложение.
- Plastic Packaging Tax (2022) — сбор в размере £210.82 за тонну упаковки с содержанием менее 30% переработанного материала. Требует отдельного учёта и верификации поставщиков.
- Energy Profits Levy (2022) — временный 35-процентный сбор со сверхприбыли нефтегазовых компаний, дополняющий стандартный корпоративный налог и нефтяной налог. Установлен на фоне энергетического кризиса, но продлён и модифицирован.
- Residential Property Developer Tax (2022) — 4-процентный налог на прибыль крупных застройщиков жилья, направленный на финансирование устранения дефектов облицовки после трагедии в Grenfell Tower.
- Health and Social Care Levy (2022–2023) — временное повышение ставок национального страхования для финансирования социального ухода, впоследствии отменённое, но успевшее дезориентировать бизнес.
Каждый из этих сборов имеет собственную базу, ставку, правила администрирования и сроки уплаты, что для мультинационального бизнеса оборачивается необходимостью наращивать штат налоговых специалистов, а для малых предприятий — мучительным выбором между комплаенсом и уклонением. Так, по данным Federation of Small Businesses, средний малый бизнес тратит на налоговое администрирование вчетверо больше времени в пересчёте на фунт выручки, чем крупная корпорация.
Возврат к 90 налогам — не курьёз, а диагноз
Исследование Tax Policy Associates, показывающее, что число налогов за 30 лет удвоилось и вот-вот достигнет 90, — не статистический курьёз, а симптом глубокого структурного недуга. Дело даже не столько в количественном показателе, сколько в качестве законодательства: современные налоги не просто многочисленны, они плохо состыкованы друг с другом, часто противоречат международным обязательствам и порождают каскадные эффекты. Налоговый кодекс Соединённого Королевства сегодня насчитывает свыше 10 миллионов слов, что делает его одним из самых объёмных и непрозрачных в мире.
Эта тенденция прямо противоречит декларируемой цели любого ответственного правительства — созданию предсказуемой, простой и стимулирующей рост фискальной среды. В условиях, когда страна пытается оправиться от многолетней стагнации производительности, когда Банк Англии балансирует между инфляцией и рецессией, а международные инвесторы оценивают британскую юрисдикцию на фоне конкуренции со стороны США, ЕС и азиатских хабов, имидж «налогового лабиринта» становится всё более дорогостоящим.