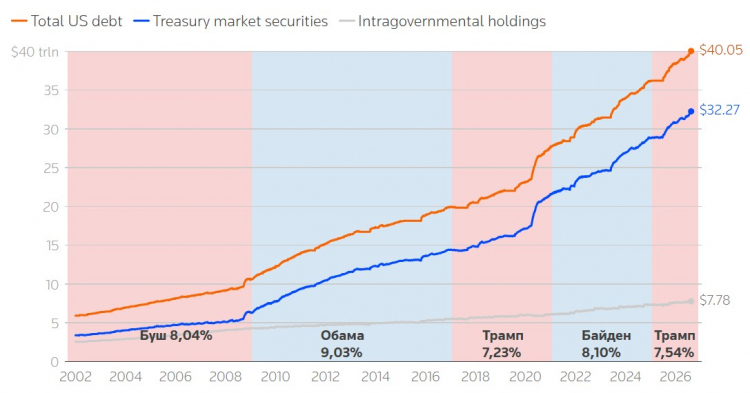
Вашингтон. Соединенные Штаты Америки пересекли исторический рубеж, который экономисты и фискальные ястребы долгое время называли «красной линией». Согласно данным ежедневного отчета Министерства финансов (U.S. Treasury Daily Treasury Statement), совокупный непогашенный государственный долг страны впервые в истории превысил отметку в 40 триллионов долларов, достигнув показателя в $40,047 трлн, сообщает Reuters. Это событие знаменует собой новый этап эскалации долгового бремени, которое удвоилось менее чем за десятилетие, и происходит на фоне тревожных сигналов со стороны рынка долгосрочных казначейских облигаций (U.S. Treasuries).

Структурный дисбаланс и арифметика долга
Цифры, опубликованные Казначейством, демонстрируют не просто количественный рост, но и deepening (углубление) структурного дисбаланса. Из общей суммы обязательств $32,266 трлн приходится на рыночную часть долга — казначейские ценные бумаги, находящиеся в обращении у публичных инвесторов (Public Debt). Оставшиеся $7,782 трлн представляют собой внутриправительственные авуары (Intragovernmental Holdings), то есть долги федерального правительства перед социальными фондами, такими как Social Security Trust Fund.
Для сравнения: на момент инаугурации Дональда Трампа в январе 2017 года показатель совокупного долга составлял $19,95 трлн. Таким образом, за два президентских срока — Трампа и Байдена — долговая нагрузка удвоилась. Аналитики разделяют причины этого взрывного роста на две категории: экстраординарные (чрезвычайные) и системные. Около трети прироста было обеспечено беспрецедентными программами фискального стимулирования в период пандемии COVID-19 (CARES Act, American Rescue Plan). Остальной объем является прямым следствием хронического несоответствия между структурой налоговых поступлений и растущими обязательствами по обязательным расходам бюджета.
Рынок подает сигналы: Рост доходностей long-end бумаг
Преодоление психологической отметки в $40 трлн совпало с периодом повышенной волатильности на рынке суверенного долга. Инвесторы все менее охотно готовы абсорбировать растущее предложение казначейских обязательств без соответствующей премии за риск. На недавнем аукционе по размещению 30-летних облигаций (30Y UST) на сумму $25 млрд была зафиксирована максимальная доходность с 2021 года. Доходность долгосрочных бумаг (long-end yields) достигла уровней, не наблюдавшихся почти два десятилетия, что отражает ослабление спроса со стороны иностранных кредиторов и рост инфляционных ожиданий.
Примечательно, что иностранные инвесторы, которые традиционно держат около трети всех Treasuries, начали проявлять осторожность. Снижение аппетита со стороны зарубежных центробанков и суверенных фондов вынуждает Минфин США искать ликвидность на внутреннем рынке, что оказывает дополнительное давление на котировки.
В ответ на деформацию кривой доходности и попытку сбить ставки по длинным бумагам, министр финансов Скотт Бессент предпринял тактический маневр. Было объявлено об удвоении объемов программ обратного выкупа (buyback operations) долгосрочных облигаций (сроком 10–30 лет) до $4 млрд за операцию. Данный шаг, используемый Казначейством для управления ликвидностью и структурой долга, пока не оказал радикального влияния на глобальный тренд доходностей.
Процентные расходы: Вторая строка бюджета
Наиболее острым последствием роста задолженности является экспоненциальное увеличение стоимости ее обслуживания. Чистые процентные расходы федерального бюджета (Net Interest Outlays) уже превысили отметку в $1 триллион в годовом исчислении (скользящие 12 месяцев). Это делает обслуживание долга второй по величине статьей расходов правительства США, уступающей лишь Social Security и опережающей расходы на оборону и Medicare.
Рост стоимости заимствований создает классический эффект «долговой спирали»: федеральное правительство вынуждено занимать все больше средств для выплаты процентов по уже существующим кредитам. С 2020 года объем процентных платежей удвоился, и при сохранении текущей траектории ключевой ставки ФРС и премий за срочность, этот показатель продолжит расти.
Политическая реакция и монетарные ожидания
Комментарии президента Дональда Трампа по поводу рыночной турбулентности отражают стремление Белого дома переложить ответственность на монетарные власти. «Я считаю, что у нас очень сильная страна, и мы продолжаем поддерживать эти абсурдные процентные ставки — они абсурдны. Когда наша страна сильна, процентные ставки должны снижаться», — заявил Трамп, отвечая на вопросы журналистов.
Это заявление усиливает политическое давление на Федеральную резервную систему (ФРС). Однако экономисты предупреждают, что причина высокой доходности кроется не в ставке овернайт, а в структурном дефиците бюджета и ожиданиях увеличения эмиссии госдолга. Как отметила Майя МакГинес, президент Комитета за ответственный федеральный бюджет (CRFB), долг в $40 трлн — это не бухгалтерская абстракция: «Он ощущается во всей экономике и так или иначе попадает в кошельки людей».
Прогнозы и риски
Аналитики сходятся во мнении, что без существенной фискальной консолидации (сокращения разрыва между расходами и доходами примерно на 3-5% ВВП) США рискуют столкнуться с полноценным долговым кризисом. В зоне особого риска находятся рынки недвижимости и корпоративного кредитования, поскольку ставки по ипотеке и коммерческим займам напрямую коррелируют с доходностью 10-летних трежерис.
Пока Вашингтон демонстрирует неспособность к жесткой бюджетной экономии, рынок капитала выполняет функцию главного «дисциплинирующего органа», требуя все большую плату за право кредитовать крупнейшую экономику мира. Вопрос заключается лишь в том, успеет ли фискальная политика адаптироваться до того, как стоимость долга станет необратимой.