Рынок жилой недвижимости Португалии, долгое время воспринимавшийся как символ экономического возрождения страны, сегодня превратился в ее главную уязвимость. 27 мая 2026 года Банк Португалии (Banco de Portugal) опубликовал свой первый в этом году полугодовой «Отчет о финансовой стабильности» (Relatório de Estabilidade Financeira). Документ содержит недвусмысленное предупреждение: главным внутренним риском для финансовой системы страны является возможная коррекция цен на рынке жилой недвижимости.
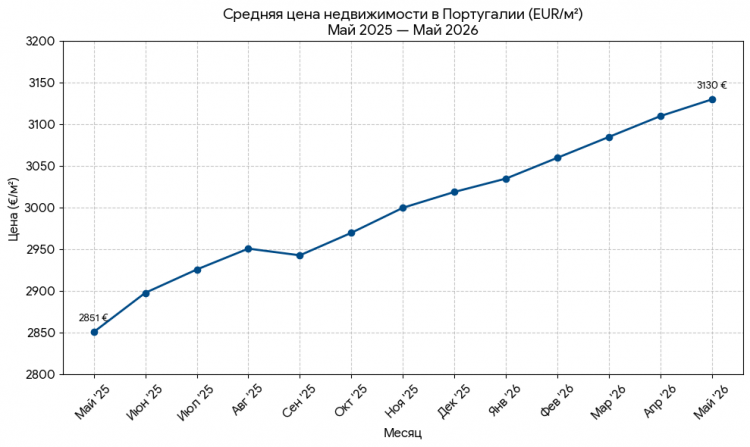
Масштаб и динамика роста: рекорды, вызывающие беспокойство
Для понимания остроты момента достаточно взглянуть на цифры. По данным Национального института статистики Португалии (INE), индекс цен на жилье (House Price Index, HPI) по итогам 2025 года показал средний годовой рост в 17,6% — это абсолютный рекорд за всю историю наблюдений. В четвертом квартале прошлого года годовой прирост и вовсе достиг пика в 18,9%. Количество сделок купли-продажи при этом приблизилось к отметке в 170 000 единиц, что подтверждает высокий уровень деловой активности в секторе.
2026 год не принес облегчения. Напротив, международное рейтинговое агентство Fitch прогнозирует дальнейший номинальный рост цен на жилье в Португалии еще на 15%. Аналитики Banco BPI, хотя и ожидают некоторого замедления темпов из-за увеличивающегося разрыва между ценами и доходами, все равно пересмотрели свой прогноз по HPI на 2026 год в сторону повышения — до 11,7%.
В абсолютных цифрах медианная стоимость жилья в Португалии в третьем квартале 2025 года составляла 2 111 евро за квадратный метр, а банковская оценка жилья к марту 2026 года достигла 2 151 евро. Для сравнения: по данным Eurostat, португальские цены на жилье выросли на 180% с 2015 года — это самый значительный скачок среди всех стран Европейского союза за данный период.
Фундаментальный дисбаланс: структурные корни кризиса
Регулятор видит истоки проблемы в хроническом структурном дисбалансе между спросом и предложением. В своем отчете Банк Португалии констатирует, что рынок жилья страдает от недостаточного предложения, что создает предпосылки для «коррекции цен на рынке жилой недвижимости» — события, которое рассматривается как «важный риск для финансовой системы Португалии».
Корень проблемы со стороны предложения уходит глубоко. С 2015 по 2023 год Португалия строила менее половины от того объема нового жилья, который возводился в предыдущие восемь лет. В 2025 году было завершено строительство лишь около 26 000 новых домов — это лишь малая часть от объемов, фиксировавшихся два десятилетия назад. По данным Idealista, в первом квартале 2026 года количество доступных для продажи объектов недвижимости сократилось на 14% по сравнению с аналогичным периодом прошлого года. Ситуация усугубляется длительными задержками в выдаче разрешений на строительство в таких городах, как Лиссабон и Порту.
Парадоксально, но дефицит доступного жилья сосуществует со значительным объемом пустующих и недоиспользуемых площадей. Около 12% всего жилого фонда страны (насчитывающего чуть менее 6 миллионов единиц) пустует в любой момент времени, а примерно 64% фонда считается «недозаселенным». При этом, по данным Банка Португалии, около 31% построенного жилья не предназначено для постоянного проживания. Эти цифры указывают на глубокие диспропорции в распределении и использовании существующего жилого фонда.
Проблема доступности: когда жилье становится непозволительной роскошью
Региональные лидеры: Самая дорогая недвижимость традиционно сосредоточена в Лиссабоне (более 5 100 €/м²), Кашкайше и на побережье Алгарве.
Внешний и инвестиционный спрос — важный, но далеко не единственный фактор перегрева. Гораздо более тревожным является растущий разрыв между стоимостью жилья и платежеспособностью местного населения. По данным платформы Imovirtual, покупка дома в Португалии теперь требует до 27 лет полной заработной платы, а аренда в Лиссабоне может поглощать до 82% семейного бюджета. Для сравнения, в округе Фару, где расположен регион Алгарве, этот показатель составляет 75,8%.
Организация экономического сотрудничества и развития (ОЭСР) в своем экономическом обзоре Португалии за 2026 год подтверждает эти выводы, констатируя, что многие жители страны «изо всех сил пытаются купить или арендовать жилье, выплачивать ипотеку, переехать или инвестировать в улучшение плохих жилищных условий», причем молодые люди страдают от этого непропорционально сильно.
Исследование «Доступность жилья» за 2026 год показало, что в шести муниципалитетах Алгарве приобретение стандартной квартиры площадью 90 м² требует более 50% дохода, а коэффициент нагрузки на обслуживание долга (debt-service-to-income ratio, DSTI) колеблется от 57% до 87%. Другими словами, для значительной части португальских домохозяйств рынок жилья превратился из источника благосостояния в непреодолимый барьер.
Совокупный спрос: кто покупает жилье в Португалии
Факторы спроса многогранны. С одной стороны, сохраняется интерес со стороны иностранных покупателей. Несмотря на сворачивание программы «Золотой визы» в 2023 году, Португалия остается привлекательным направлением для состоятельных мигрантов и инвесторов. Согласно отчету Henley Private Wealth Migration Report, прогнозируемый чистый приток миллионеров в Португалию в 2025 году составил 1 400 человек, а по данным AIMA, на конец 2024 года в стране проживало 1 543 697 иностранных резидентов. Внешний спрос, по оценкам ОЭСР, обеспечивал около 10% от стоимости сделок с жильем в период с 2019 по 2024 год, концентрируясь в сегменте более дорогой недвижимости.
С другой стороны, мощным драйвером внутреннего спроса стала государственная программа гарантирования ипотечных кредитов для молодежи до 35 лет. По данным банковского надзора, на молодежные кредиты под госгарантии сейчас приходится почти треть от общего объема новых жилищных займов в стране. Это привело к резкому росту средних сроков погашения в банковских портфелях и вызвало предупреждения со стороны управляющего Банка Португалии.
Дополнительным фактором, подстегивающим цены, остается ограниченный фонд социального жилья. Доля публичного арендного жилья в Португалии не превышает 3% от общего жилого фонда. Для сравнения: в среднем по Европейскому союзу этот показатель составляет около 8%, а в некоторых странах (Нидерланды, Австрия) достигает 15-20%.
Реакция регулятора: макропруденциальные меры
Столкнувшись с этими вызовами, Банк Португалии переходит от предупреждений к действиям. 20 мая 2026 года регулятор официально ужесточил критерии выдачи ипотечных кредитов, снизив максимально допустимый показатель DSTI с 50% до 45%. Одновременно обсуждается пересмотр допускаемых исключений: если раньше банки могли до 10% объема новых кредитов в полугодие выдавать с DSTI до 60% (с дополнительным 5-процентным лимитом на превышение общих лимитов), то теперь эти пороговые значения будут существенно урезаны.
Ключевое институциональное изменение, которого добивается регулятор, — придание обязательной юридической силы макропруденциальным рекомендациям. Выступая на пресс-конференции 27 мая, управляющий Банка Португалии Алвару Сантуш Перейра (Álvaro Santos Pereira) заявил: «Пришло время сделать макропруденциальные правила обязательными к исполнению», поскольку коммерческие банки систематически обходят действующие ограничения, особенно в сегменте кредитования молодежи. «Мы готовы», — подчеркнул Сантуш Перейра, имея в виду готовность регулятора взять на себя дополнительные полномочия, которые должны быть предоставлены правительством и парламентом.
Кроме того, регулятор рассматривает изменения в правилах, касающихся максимальных сроков погашения кредитов. Сейчас для заемщиков до 30 лет допускается срок до 40 лет, для лиц 30-35 лет — до 37 лет, а для заемщиков старше 35 лет — потолок в 35 лет. Обсуждается возможность разрешить максимальный срок в 40 лет для молодежи до 35 лет (вместо нынешних 30), но с одновременным ужесточением других параметров.
Реагируя на эти вызовы, правительство запустило пакет мер «Construir Portugal — Arrendamento e Simplificação» («Строить Португалию — Аренда и Упрощение»), предусматривающий налоговые стимулы для девелопмента и арендного жилья, а также ускорение процедур лицензирования. Однако, как отмечают эксперты, «без ускорения лицензирования влияние налогового пакета на рынок жилья может не оправдать ожиданий».
Сценарии и прогнозы: между «мягкой посадкой» и коррекцией
Оценивая перспективы, аналитики сходятся во мнении, что рынок Португалии входит в фазу замедления, но не обвала. Banco BPI прогнозирует охлаждение, вызванное тремя факторами: увеличивающимся разрывом между ценами и зарплатами, возобновившимся ростом ставок Euribor и «снижением ожиданий медиаторов и девелоперов». Косвенным подтверждением этого тренда служит тот факт, что в начале 2026 года ожидания по продажам и ценам на три месяца вперед, согласно опросам Confidencial Imobiliário, упали, причем «пессимизм среди девелоперов выражен сильнее, чем среди посредников».
Fitch, однако, не ожидает разворота цен в краткосрочной перспективе. «Мы не прогнозируем снижения цен на жилье, поскольку предложение ограничено, а спрос остается высоким — как внутренний, так и международный», — заявил Хуан Гарсия, старший директор Fitch, в ходе вебинара по экономическим перспективам Португалии. В то же время аналитики предупреждают: если геополитическая напряженность (включая конфликт на Ближнем Востоке) сохранится, это может привести к снижению потребительской уверенности и располагаемых доходов, что станет основным фактором охлаждения спроса.