Сентябрь 2026 года стал переломным месяцем для российского рынка ипотечного кредитования: Сбербанк, крупнейший игрок рынка, контролирующий свыше половины ипотечного портфеля страны, выдал жилищные кредиты на рекордные 445,5 млрд рублей. Этот результат не только превзошел все предыдущие пики текущего года, но и стал абсолютным максимумом за всю историю наблюдений. Рост относительно августа составил 65,8%, а в годовом выражении — 62,2% к сентябрю 2025 года.
Ключевым триггером резкого роста стал ажиотажный спрос заемщиков, стремившихся оформить кредит по программе «Семейная ипотека» до вступления в силу новых, существенно более жестких условий с 1 октября 2026 года. Как отметил Алексей Лейпи, директор департамента «Домклик» Сбербанка: «Ажиотажный спрос на льготные программы вывел сентябрьские выдачи ипотеки на рекордный уровень — 445,5 млрд руб.». Сентябрь значительно опередил предыдущие пики 2026 года: июньский результат (346,4 млрд руб.) оказался почти на 100 млрд ниже, а январский (313,5 млрд руб.) — более чем на 130 млрд рублей.
Структурный сдвиг в пользу первичного рынка
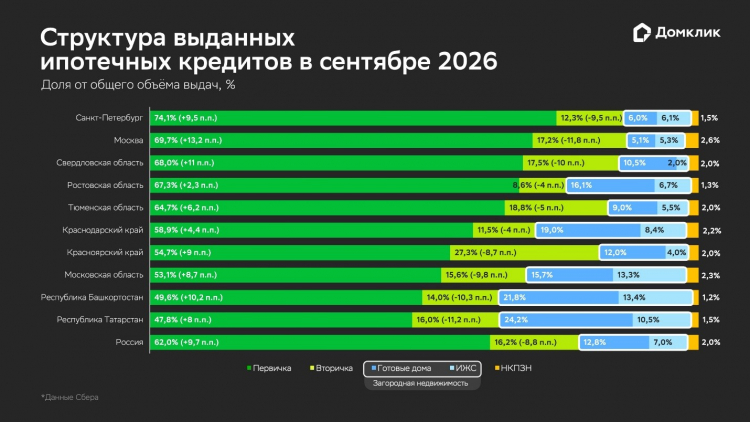
Сентябрьская статистика зафиксировала кардинальное изменение сегментации выданных кредитов. Доля новостроек в общем объеме кредитования Сбербанка достигла 62%, увеличившись на 9,7 процентного пункта относительно августа. Вторичный рынок, напротив, сократил свою долю до 16,2%, потеряв 8,8 п.п. Готовые загородные дома заняли 12,8% (+0,2 п.п.), а сегмент индивидуального жилищного строительства (ИЖС) — 7,0% (+0,3 п.п.).
Объем ипотечного кредитования на первичном рынке в сентябре достиг 275,6 млрд рублей — абсолютного рекорда для новостроек в 2026 году. По сравнению с августом рост составил 96,4%, а в годовом выражении - 52,9%. По оценкам аналитиков «Домклик», 84% всех кредитов на новостройки прошло в рамках программы «Семейная ипотека». Наиболее высокая концентрация сделок на первичном рынке зафиксирована в Республике Мордовия (78,2%), Чувашской Республике (76,2%) и Санкт-Петербурге (74,1%).
Вторичный рынок, несмотря на снижение доли в общем объеме, продемонстрировал устойчивый рост: объем кредитования готовых квартир составил 72,2 млрд рублей, что на 7,3% больше августа и в 1,6 раза выше показателей сентября 2025 года. Годовой рост в этом сегменте достиг 57,6%.
Загородный сегмент: двукратный рост в годовом выражении
Сегмент загородной недвижимости стал вторым по динамике роста после новостроек. Объем выданных кредитов на покупку готовых загородных домов достиг 57,1 млрд рублей, прибавив 67,9% к августу и 106,9% в годовом выражении — более чем двукратный рост. Ипотечное кредитование индивидуального жилищного строительства выросло на 73,5% месяц к месяцу, составив 31,4 млрд рублей. Годовой рост в сегменте ИЖС достиг 106,6%, а его доля стабилизировалась на уровне 7,0%.
Совокупный объем кредитов на покупку готовых домов и ИЖС приблизился к 89 млрд рублей. Сохранение ставки 6% по программе «Семейная ипотека» для сегмента ИЖС независимо от количества детей и региона стало ключевым фактором, обеспечившим дополнительный приток заемщиков. По оценкам экспертов, в ближайший год спрос на индивидуальное жилищное строительство может вырасти на 15–25%.
Что изменилось с 1 октября
До 30 сентября 2026 года программа «Семейная ипотека» действовала на единых условиях: ставка 6% годовых для всех семей с детьми, где хотя бы один ребенок младше 7 лет, независимо от количества детей. Лимит кредита для столичных регионов составлял 12 млн рублей для семей с любым количеством детей.
С 1 октября 2026 года условия программы претерпели существенную трансформацию. Ставка и максимальная сумма кредита теперь дифференцируются в зависимости от количества детей и региона приобретения жилья. Для семей с одним ребенком в Москве, Московской области, Санкт-Петербурге и Ленинградской области ставка установлена на уровне 12% годовых при лимите 12 млн рублей; для семей с двумя детьми — 10% и 15 млн рублей; с тремя — 8% и 18 млн рублей; с четырьмя — 6% и 18 млн рублей; с пятью и более — 4% и 18 млн рублей. Принципиальным нововведением стало ограничение срока субсидирования льготной ставки пятнадцатью годами вместо прежних тридцати. Новые правила применяются только к договорам, заключенным с 1 октября 2026 года; условия по ранее выданным кредитам не пересматриваются.
Параллельно с изменением условий «Семейной ипотеки» Банк России 11 сентября 2026 года принял решение сохранить ключевую ставку на уровне 14% годовых, приостановив цикл снижения. Средневзвешенные ставки по рыночной ипотеке на первичном и вторичном рынках застыли на уровнях 18,73% и 18,67% соответственно. В этих условиях льготные программы с господдержкой оставались практически безальтернативным инструментом для большинства заемщиков.
Рекордный день и концентрация спроса
Пик ажиотажного спроса пришелся на последний день действия прежних условий: 30 сентября Сбербанк выдал 7,4 тыс. кредитов по программе «Семейная ипотека» на общую сумму 46,6 млрд рублей — абсолютный рекорд за один день. Совокупный объем кредитов по этой программе за сентябрь в Сбербанке достиг 302,8 млрд рублей, что стало максимальным месячным показателем с начала года. С начала 2026 года выдачи по «Семейной ипотеке» в Сбербанке превысили 1,4 трлн рублей, жилищные условия улучшили 246 тыс. семей.
Общерыночный контекст: 614 млрд рублей и доля льготных программ 72%
Сентябрьский рекорд Сбербанка стал частью общерыночного тренда. По предварительной оценке ДОМ.РФ, россияне взяли 125 тыс. ипотечных кредитов на 614 млрд рублей — максимум с начала 2026 года. В пересчете на рабочий день результат превзошел и август, и предыдущий июньский максимум. Выдачи займов с господдержкой выросли в два раза по сравнению с августом: было оформлено 72 тыс. кредитов (+95%) на 441 млрд рублей (+96%). Доля льготных программ достигла 72% в общем объеме выданной ипотеки — максимума с февраля 2026 года.
ВТБ, второй по величине игрок рынка, также зафиксировал рекордные показатели: количество и объем сделок по «Семейной ипотеке» выросли более чем в два раза к августу, достигнув 3,4 тыс. договоров на 23 млрд рублей. Доля семейной ипотеки в общем числе ипотечных сделок банка достигла 44%. По оценке ВТБ, совокупный объем ипотечного рынка России по итогам 2026 года превысит прошлогодний показатель за счет роста продаж рыночной ипотеки.
Прогноз: неизбежная коррекция после пика
Экспертное сообщество сходится во мнении, что сентябрьский всплеск носил характер реализованного отложенного спроса и не имеет устойчивой основы для продолжения. После 1 октября, когда новые параметры «Семейной ипотеки» вступили в силу, рынок ожидает существенное замедление. По оценкам ДОМ.РФ, в октябре кредитование может сократиться на 50–60%, а к концу года спад замедлится до 30–40%. Наиболее чувствительным к изменениям окажется сегмент семей с одним-двумя детьми, которые ранее составляли около 90% заемщиков по программе.
По прогнозу ДОМ.РФ, по итогам 2026 года будет выдано около 1 млн ипотечных кредитов на 4,5–4,6 трлн рублей, что примерно соответствует уровню прошлого года. При этом структура рынка продолжит смещаться в пользу индивидуального жилищного строительства, где сохранение ставки 6% независимо от количества детей и региона создает устойчивое конкурентное преимущество перед покупкой квартиры.
Для Сбербанка, контролирующего свыше половины рынка ипотечного кредитования и реализующего совместно с ДОМ.РФ программу секьюритизации ипотечного портфеля общим объемом 3 трлн рублей до конца 2030 года, сентябрьский рекорд стал важным этапом накопления качественного портфеля. Однако дальнейшая динамика будет определяться тем, насколько быстро рынок адаптируется к новым параметрам госпрограмм и сможет ли рыночная ипотека компенсировать неизбежное сокращение льготного сегмента.